 Նախընտրելի
Cube Invest ներդրումային ընկերությունը դուրս է եկել սեփական պարտատոմսերի շուկա՝ ներդրողներին առաջարկելով ընկերության համար նոր պարտքային գործիք: Թողարկման ընդհանուր ծավալը 5 միլիարդ դրամ է, մեկ պարտատոմսի անվանական արժեքը՝ 100 հազար դրամ, իսկ շրջանառության ժամկետը՝ 36 ամիս: Հետաքրքիր է, որ հենց առաջին օրը գրեթե բոլոր պարտատոմսերը վաճառվել են:
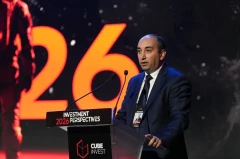
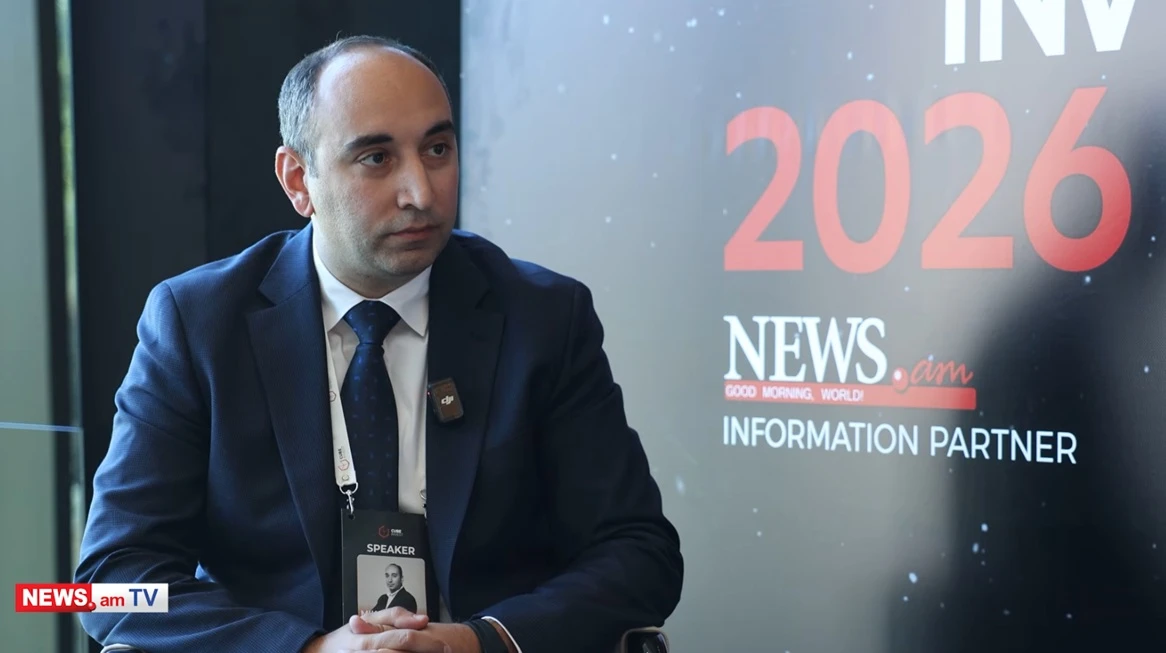
Թե ինչու Cube Invest-ը որոշեց ինքնուրույն դուրս գալ պարտատոմսերի շուկա և որքան է դրանց եկամտաբերությունը, NEWS.am Tech-ի հետ զրույցում պատմել է ընկերության գլխավոր տնօրեն Միքայել Մարգարյանը:
5 մլրդ դրամի պարտատոմսերը վաճառվել են մեկ օրում
Նրա խոսքով՝ Cube Invest-ում սեփական պարտատոմսերի թողարկման որոշումը հասունացել էր ոչ մեկ օրում։ Ընկերությունը վաղուց ակտիվ աշխատում է կապիտալի շուկայում և մասնակցել է այլ ընկերությունների պարտատոմսերի տեղաբաշխմանը, սակայն այժմ որոշել է հանդես գալ իր համար նոր դերում՝ ոչ թե որպես կազմակերպիչ և միջնորդ, այլ անմիջապես որպես էմիտենտ։
«Մենք, որպես ֆինանսական և կապիտալի շուկայի ակտիվ մասնակից, միշտ եղել ենք պարտատոմսերի թողարկումների հետ կապված գործընթացների կենտրոնում։ Մենք օգնել ենք տարբեր ընկերությունների իրականացնել իրենց սեփական պարտատոմսերի թողարկումները։ Բայց հիմա որոշեցինք ինքներս դառնալ կապիտալի շուկայի մաս և հանդես գալ ոչ թե որպես տեղաբաշխող կազմակերպություն, այլ որպես էմիտենտ», — պատմել է Մարգարյանը։
Ընկերության գլխավոր տնօրենի խոսքով՝ թողարկումն ինքնին դարձել է շուկայի կողմից վստահության մակարդակի յուրատեսակ ստուգում։ Մարգարյանը ցուցիչ է համարում նաև տեղաբաշխման արագությունը․ նրա խոսքով՝ պարտատոմսերը վաճառվել են ընդամենը մեկ օրում։ «Այն, որ Cube Invest-ի 5 մլրդ դրամ ծավալով պարտատոմսերը վաճառվել են մեկ օրվա ընթացքում, մեր նկատմամբ վստահության դրսեւորում է և այն բանի ապացույցներից մեկն է, որ մենք շարժվում ենք ճիշտ ուղղությամբ», — ասել է գլխավոր տնօրենը։
Միաժամանակ, ինչպես նշել է Մարգարյանը, արժեթղթերի նկատմամբ պահանջարկը ձևավորվել է ոչ միայն շուկայի պրոֆեսիոնալ մասնակիցների կողմից։ Գնորդների թվում եղել են ինչպես ինստիտուցիոնալ ներդրողներ և ֆինանսական կազմակերպություններ, այնպես էլ մանրածախ ներդրողներ, ինչը նույնպես վստահության ցուցանիշ է։
Cube Invest-ի պարտատոմսերի տոկոսադրույքը կարող է փոփոխվել
Cube Invest-ի պարտատոմսերը շուկայում ներկայացված շատ այլ արժեթղթերից տարբերվում են նրանով, որ նախատեսում են լողացող տոկոսադրույք։ Ներդրողի համար սա նշանակում է, որ կուպոնի եկամտաբերությունը մեկընդմիշտ ֆիքսված չէ, այլ կախված է որոշակի ցուցանիշի փոփոխությունից։
Cube Invest-ի պարտատոմսերի եկամտաբերությունը առաջին վեց ամիսների համար սահմանվել է տարեկան 10,5% մակարդակով։ Սակայն թողարկման հիմնական առանձնահատկությունն այն է, որ տոկոսադրույքը լողացող է։ Հաջորդ ժամանակաշրջանից սկսած՝ եկամտաբերությունը կհաշվարկվի Հայաստանի Կենտրոնական բանկի վերաֆինանսավորման դրույքաչափին գումարած 4 տոկոսային կետի հիման վրա։
Կենտրոնական բանկը վերաֆինանսավորման դրույքաչափի վերաբերյալ որոշումներ է ընդունում նախապես սահմանված ժամանակացույցով։ Միաժամանակ կարգավորիչը հաշվի է առնում տնտեսական իրավիճակը, տնտեսական ակտիվության մակարդակը և, մասնավորապես, սպառողական գների դինամիկան։ Վերաֆինանսավորման դրույքաչափի փոփոխությունն ազդում է նաև ֆինանսական շուկայում տոկոսադրույքների վրա։ Մարգարյանի խոսքով՝ նման մեխանիզմը կարևոր է ոչ միայն հենց ֆինանսական գործիքի տեսանկյունից, այլև ներդրողների կողմից շուկայի աշխատանքի ըմբռնման տեսանկյունից։
«Այսօր մենք ունենք խնդիր․ մարդկանց պետք է կրթել և բացատրել նրանց ֆինանսական գործիքներն ու տերմինները։ Օրինակ՝ մարդիկ հաճախ մտածում են՝ եթե մի պարտատոմսը տալիս է 12%, իսկ մյուսը՝ 13,5%, նշանակում է՝ այն, որտեղ տոկոսն ավելի բարձր է, ինքնաբերաբար ավելի լավն է։ Բայց կարևոր է հասկանալ, թե ինչ պայմաններում կարող է դրույքաչափը փոխվել և ինչու է Կենտրոնական բանկը որոշում ընդունում այն բարձրացնելու կամ նվազեցնելու մասին», - նշել է նա։
Հենց այդ պատճառով Cube Invest-ում թողարկումը դիտարկում են նաև որպես հնարավորություն՝ բարձրացնելու լայն լսարանի հետաքրքրությունը ֆինանսական գործիքների և այն մեխանիզմների նկատմամբ, որոնք որոշում են շուկայում փողի արժեքը։
«Մեր հիմնական նպատակը տարբեր ֆինանսական շուկայի գործիքների կարևորությունն ընդգծելն ու դրանց նկատմամբ լայն հանրության ուշադրությունը գրավելն էր։ Մենք փորձում ենք շուկա բերել նաև որոշակի կրթական բաղադրիչ», — ասել է Մարգարյանը։
Ո՞ւմ համար է շահավետ լողացող տոկոսադրույքը
«Այստեղ կարելի է ասել, որ մեդալն ունի երկու կողմ։ Եթե վերաֆինանսավորման դրույքաչափը նվազի, համապատասխանաբար կնվազի նաև մեր կողմից վճարվող կուպոնի եկամտաբերությունը, և ներդրողները կստանան որոշ չափով ավելի քիչ, քան, օրինակ, սկզբնապես հայտարարված տարեկան 10,5% եկամտաբերությունը։ Բայց դա, իր հերթին, նշանակում է, որ տնտեսությունում տեղի են ունենում որոշակի գործընթացներ, որոնք Կենտրոնական բանկին թույլ են տվել իջեցնել վերաֆինանսավորման դրույքաչափը», - պարզաբանել է Մարգարյանը։
Միաժամանակ, եթե դրույքաչափը մնում է անփոփոխ, պարտատոմսի եկամտաբերությունը նույնպես պահպանվում է նախկին մակարդակում։ Մարգարյանի բերած օրինակով՝ եթե վերաֆինանսավորման դրույքաչափը պարտատոմսի գործողության բոլոր երեք տարիների ընթացքում մնա 6% մակարդակում, կուպոնի եկամտաբերությունը կպահպանվի 10,5% մակարդակում։
«Բոլոր նրանք, ովքեր ի սկզբանե ձեռք են բերել 10,5% եկամտաբերությամբ պարտատոմսեր, կպահպանեն այդ եկամտաբերությունը պարտատոմսերի գործողության ողջ ժամկետի ընթացքում։ Իսկ եթե Կենտրոնական բանկը որոշի բարձրացնել վերաֆինանսավորման դրույքաչափը, ապա հաջորդ վճարումների դեպքում ներդրողները արդեն կստանան ավելի բարձր եկամտաբերություն», - նշել է նա։
Մարգարյանի խոսքով՝ հենց ԿԲ-ի դրույքաչափի բարձրացման դեպքում եկամտաբերության աճի այս հնարավորությունն է ներդրողին շուկայական պայմանների փոփոխությունից պաշտպանելու մեխանիզմներից մեկը։