сделать предпочтительным
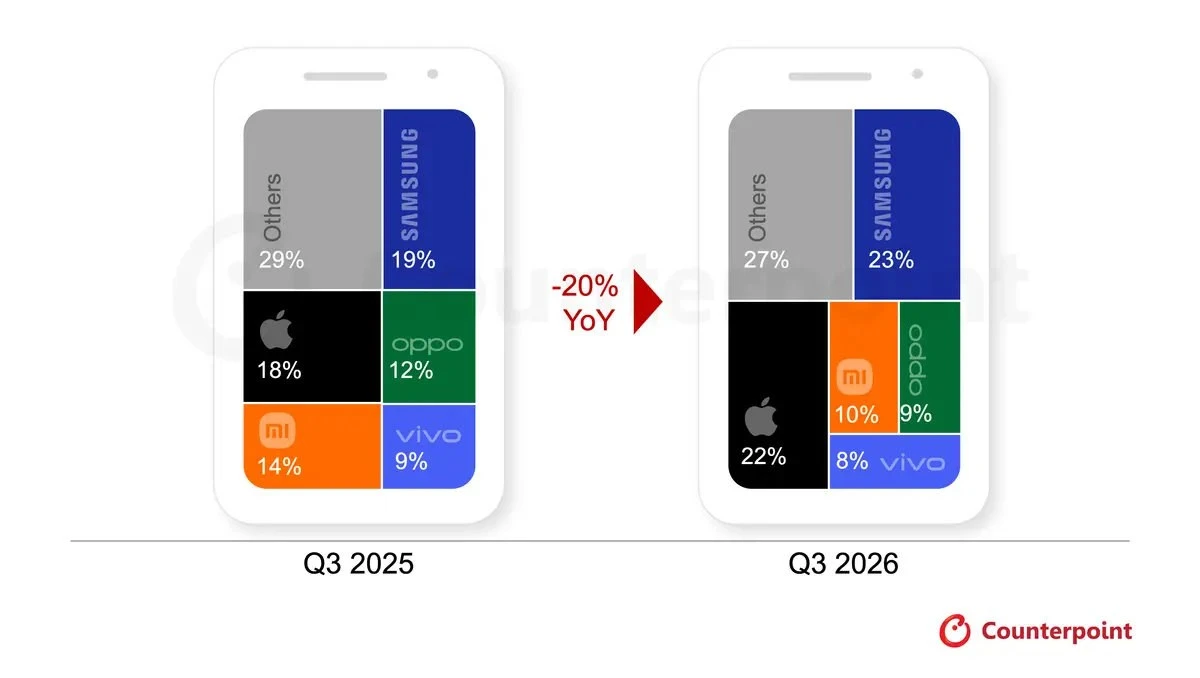
В третьем квартале 2026 года мировые поставки смартфонов сократились на 20% по сравнению с аналогичным периодом прошлого года. Это худший результат для третьего квартала за 14 лет, сообщает Counterpoint Research. На фоне общего спада увеличить долю рынка смогли только Samsung и Apple, тогда как Xiaomi, Oppo и vivo потеряли позиции.
Одной из главных причин кризиса стал рост стоимости памяти. Из-за удорожания компонентов производителям становится сложнее выпускать доступные смартфоны, а покупатели сталкиваются с повышением розничных цен, рассказывает GSMArena.
Samsung и Apple укрепили позиции
Samsung заняла первое место на мировом рынке с долей 23% против 19% годом ранее. По данным Counterpoint Research, этому помог высокий первоначальный спрос на новые складные смартфоны компании — Galaxy Z Fold8, Fold8 Ultra и Flip8. Наиболее успешной моделью в этой линейке, согласно отчету, стал Fold8.
Apple оказалась почти вплотную к лидеру: ее доля выросла с 18% до 22%. Впервые в истории наблюдений за третьими кварталами она превысила 20%. При этом спрос на дорогие устройства оказался устойчивее, чем на бюджетные модели.
Остальные производители из первой пятерки потеряли долю рынка:
· Xiaomi — 10% против 14% годом ранее;
· Oppo — 9% против 12%;
· vivo — 8% против 9%.
Таким образом, Samsung и Apple укрепили позиции не столько благодаря росту всего рынка, сколько на фоне более сильного падения конкурентов.
Доступные смартфоны страдают от дорогой памяти
Counterpoint Research связывает спад с продолжающимся дефицитом памяти. Однако проблема заключается не только в физической доступности компонентов, но и в их цене: производителям все труднее выпускать недорогие устройства без существенного повышения стоимости.
По оценке аналитиков, розничные цены на смартфоны по всему миру с начала 2026 года выросли на 20%. Удорожание компонентов особенно болезненно для бюджетного сегмента, где производители работают с ограниченной маржой, а покупатели чувствительнее к изменению цены.
Премиальный рынок оказался устойчивее. Покупатели дорогих устройств, судя по данным исследования, лучше переносят рост цен, что дает крупным производителям дополнительный стимул сосредоточиться на флагманах.
Производители делают ставку на прибыль, а не на объемы
Counterpoint Research ожидает, что до конца года ситуация останется сложной. Производители будут все чаще отдавать предпочтение прибыльности вместо максимального количества отгруженных устройств.
Среди ожидаемых тенденций — сокращение объемов производства, уменьшение числа моделей в линейках и дальнейший акцент на дорогих смартфонах.
Для рынка это может означать меньше доступных вариантов для покупателей и дальнейшее давление на бюджетный сегмент. При этом рост доли Samsung и Apple не обязательно свидетельствует об увеличении продаж в абсолютных цифрах: на сокращающемся рынке доля компании может расти даже тогда, когда весь рынок резко падает.