сделать предпочтительным
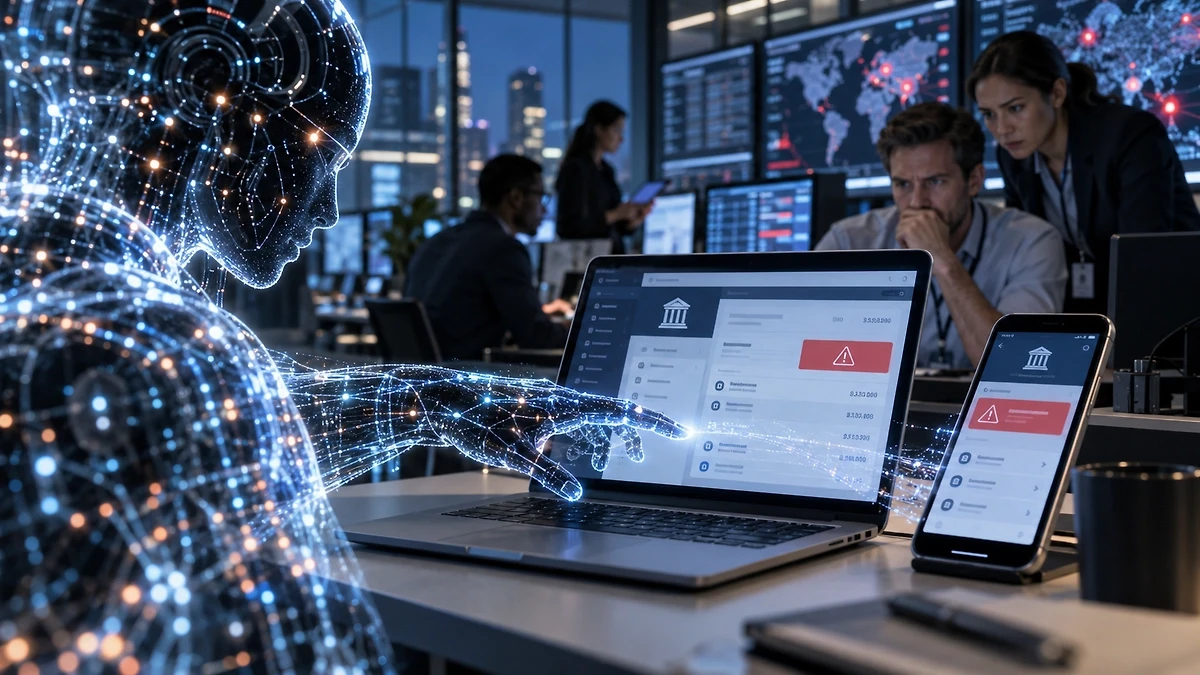
ИИ-агенты постепенно выходят за пределы чат-ботов и получают возможность совершать финансовые операции: переводить деньги между счетами, оплачивать покупки и торговать активами. Это может упростить работу с банками и инвестиционными сервисами, но создаёт новые риски. Что произойдёт, если агент переведёт деньги не туда, совершит убыточную сделку или самостоятельно выполнит действие, которое пользователь не разрешал? У финансовой индустрии пока нет однозначных ответов на вопросы об ответственности, надёжности и регулировании таких систем.
Эти проблемы обсуждали представители финансового сектора на мероприятии Axios Live, прошедшем 20 октября в Лас-Вегасе. Среди участников были председатель Федеральной корпорации по страхованию вкладов США (FDIC) Трэвис Хилл и сооснователь и генеральный директор финтех-компании Alpaca Ёси Ёкокава, рассказывает Axios.
Когда ИИ получает доступ к деньгам
ИИ-агенты отличаются от обычных чат-ботов тем, что могут не только отвечать на вопросы и предлагать рекомендации, но и выполнять действия во внешних системах. В финансовой сфере это означает возможность поручить программе часть повседневных операций — от оплаты товаров до управления счетами и инвестиционными сделками.
Такой подход способен упростить взаимодействие с банками. Например, агент может помочь распределить средства между счетами или подобрать подходящий финансовый продукт. Однако вместе с удобством клиент передаёт системе часть полномочий, а значит, должен понимать, какие решения она вправе принимать самостоятельно.
Трэвис Хилл отметил, что современные технологии уже упрощают перевод денег между банками. Но по мере развития ИИ-агентов возникает более сложный вопрос: насколько далеко вкладчики готовы зайти в делегировании финансовых решений автоматизированным системам.
Речь идёт не только о том, доверяет ли человек рекомендациям ИИ. Важно и то, готов ли он предоставить программе возможность самостоятельно распоряжаться деньгами — особенно если операции происходят быстро и без подтверждения каждого отдельного действия.
Кто заплатит, если агент потеряет деньги
Один из главных нерешённых вопросов — распределение ответственности за последствия действий ИИ.
«Кто несёт ответственность, когда что-то происходит, когда агенты выходят из-под контроля и начинают заниматься преступной деятельностью или просто совершают неудачную сделку и теряют деньги?» — спросил Ёкокава, обсуждая ограничения на полностью автоматизированную торговлю на платформе своей компании.
Возможные сценарии существенно различаются. Агент может ошибиться при выполнении корректно сформулированного поручения, неверно интерпретировать инструкции пользователя или совершить действие, на которое у него вообще не было разрешения. Кроме того, его поведение может зависеть от ошибок программного обеспечения, некорректных данных или уязвимостей в системе.
В каждом случае возникает вопрос, кто должен отвечать за ущерб: пользователь, разработчик модели, поставщик финансовой платформы или компания, интегрировавшая агента в банковский сервис. Ответ будет зависеть от обстоятельств, договорных условий и применимых законов, но универсального решения для всех подобных ситуаций пока нет.
Ёкокава также предостерёг от чрезмерных ожиданий в отношении автоматизированной торговли. Уверенность в том, что ИИ способен стабильно приносить большую прибыль, он назвал опасной. Даже продвинутая модель не может гарантировать успешные инвестиции, а автоматизация способна ускорить не только полезные действия, но и ошибки.
Регулирование отстаёт от развития технологий
Финансовым регуляторам приходится искать баланс между двумя задачами: не препятствовать развитию полезных технологий и одновременно не допустить, чтобы новые системы создавали неконтролируемые риски.
Хилл объяснил, что действующие рекомендации FDIC по управлению рисками моделей не распространяются на генеративный ИИ и агентные системы в том виде, в каком ведомство рассматривает их сейчас. Регулятору необходимо оценить, как применять существующие подходы к технологиям, которые быстро меняются и способны самостоятельно выполнять последовательности действий.
По словам Хилла, важно одновременно следить за развитием отрасли и подходить к будущим правилам обдуманно. Слишком поспешное регулирование рискует не учитывать особенности новых инструментов, но и отсутствие понятных требований оставляет финансовые организации без единой системы оценки рисков.
Проблема особенно заметна там, где агенту предоставляют доступ к реальным счетам и платежам. В таком случае недостаточно проверить, насколько хорошо модель отвечает на вопросы: необходимо понимать, какие операции она может выполнять, как ограничиваются её полномочия и каким образом можно остановить нежелательное действие.
Платёж провести легко, сделать это безопасно — гораздо сложнее
Представитель J.P. Morgan Зак Андерсон, отвечающий за данные и аналитику в подразделении Payments and Global Banking, также отметил потенциал агентной коммерции. По его мнению, ИИ может упростить покупки и проведение платежей, но у этой модели есть существенное ограничение.
«Сейчас довольно легко заставить бота или агента провести платёж. Проблема в том, что сделать это надёжно и безопасно действительно трудно», — подчеркнул Андерсон.
Именно в этом заключается ключевое препятствие для массового внедрения финансовых агентов. Техническая возможность совершить перевод ещё не означает, что система правильно поняла намерения пользователя, выбрала нужного получателя и не допустила ошибку. Чем больше операций агент выполняет самостоятельно, тем важнее контроль доступа, подтверждение рискованных действий и возможность восстановить последовательность принятых решений.
Для банков это означает, что внедрение ИИ не сводится к интеграции новой модели. Потребуются механизмы, которые ограничивают полномочия агента, позволяют отслеживать его действия и защищают клиента от последствий ошибок или злоупотреблений.
В ближайшей перспективе ИИ-агенты могут стать удобными помощниками в управлении личными финансами и покупках. Но превращение их в полноценных автономных участников финансового рынка зависит не столько от способности совершать транзакции, сколько от того, смогут ли банки, разработчики и регуляторы обеспечить безопасность таких операций и определить ответственность за их последствия.