նախընտրելի դարձնել
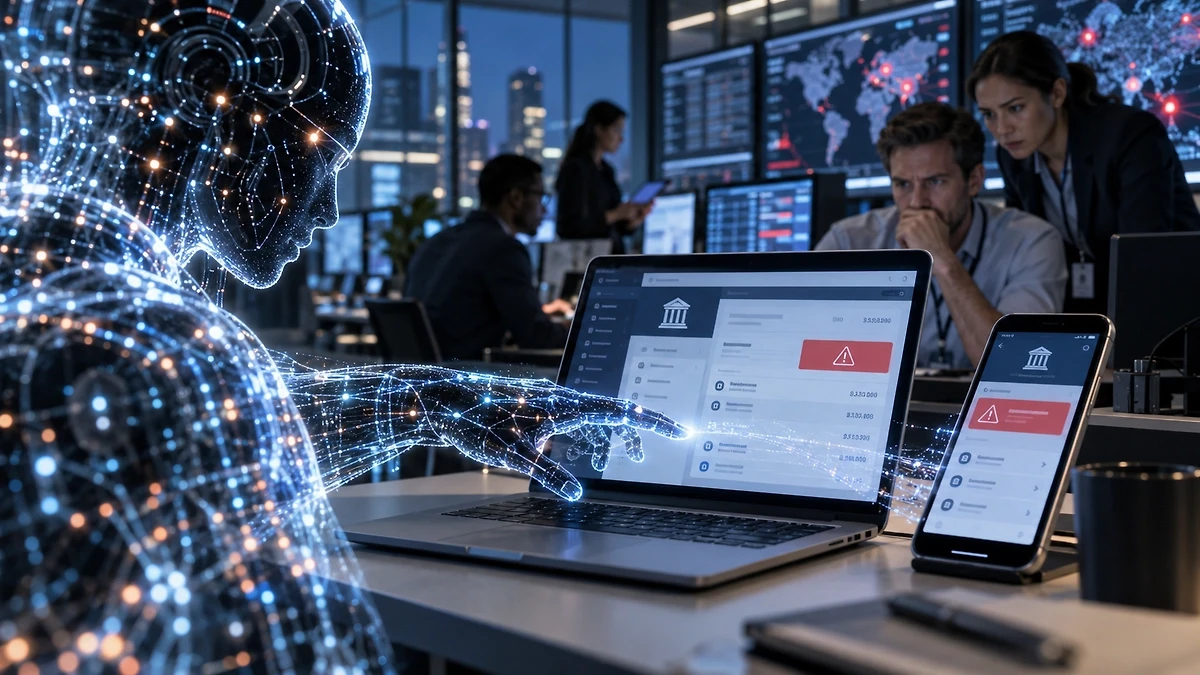
AI-գործակալները աստիճանաբար դուրս են գալիս չաթ-բոթերի սահմաններից և հնարավորություն են ստանում կատարել ֆինանսական գործարքներ՝ փոխանցել գումարներ հաշիվների միջև, վճարել գնումների համար և առևտուր անել ակտիվներով։ Սա կարող է պարզեցնել աշխատանքը բանկերի և ներդրումային ծառայությունների հետ, բայց նաև ստեղծում է նոր ռիսկեր։ Ի՞նչ տեղի կունենա, եթե գործակալը գումարը փոխանցի սխալ վայր, կատարի վնասաբեր գործարք կամ ինքնուրույն իրականացնի գործողություն, որը օգտատերը չէր թույլատրել։ Ֆինանսական արդյունաբերությունը դեռ չունի միանշանակ պատասխաններ նման համակարգերի պատասխանատվության, հուսալիության և կարգավորման վերաբերյալ հարցերին։
Այս խնդիրները քննարկել են ֆինանսական հատվածի ներկայացուցիչները Axios Live միջոցառման ժամանակ, որը կայացել է հոկտեմբերի 20-ին Լաս Վեգասում։ Մասնակիցների թվում էին ԱՄՆ Ավանդների ապահովագրման դաշնային կորպորացիայի (FDIC) նախագահ Թրևիս Հիլը և ֆինտեխ ընկերություն Alpaca-ի համահիմնադիր և գլխավոր տնօրեն Յոշի Յոկոկավան, հայտնում է Axios-ը։
Երբ AI-ն հասանելիություն է ստանում փողին
AI-գործակալները սովորական չաթ-բոթերից տարբերվում են նրանով, որ կարող են ոչ միայն պատասխանել հարցերի և առաջարկել խորհուրդներ, այլև գործողություններ կատարել արտաքին համակարգերում։ Ֆինանսական ոլորտում դա նշանակում է հնարավորություն՝ ծրագրին վստահել առօրյա գործառնությունների մի մասը՝ սկսած ապրանքների վճարումից մինչև հաշիվների և ներդրումային գործարքների կառավարում։
Այս մոտեցումը կարող է պարզեցնել փոխգործակցությունը բանկերի հետ։ Օրինակ՝ գործակալը կարող է օգնել բաշխել միջոցները հաշիվների միջև կամ ընտրել համապատասխան ֆինանսական արտադրանք։ Սակայն հարմարավետության հետ մեկտեղ հաճախորդը համակարգին փոխանցում է նաև լիազորությունների մի մասը, իսկ դա նշանակում է, որ պետք է հասկանա, թե ինչ որոշումներ այն իրավունք ունի ինքնուրույն ընդունելու։
Թրևիս Հիլը նշել է, որ ժամանակակից տեխնոլոգիաներն արդեն պարզեցնում են բանկերի միջև գումարի փոխանցումը։ Սակայն AI-գործակալների զարգացման հետ առաջանում է ավելի բարդ հարց՝ որքան հեռու են ավանդատուները պատրաստ գնալ ֆինանսական որոշումների պատվիրակումը ավտոմատացված համակարգերին։
Խոսքը միայն այն մասին չէ, թե արդյոք մարդը վստահում է AI-ի խորհուրդներին։ Կարևոր է նաև, թե արդյոք նա պատրաստ է ծրագրին հնարավորություն տալ ինքնուրույն տնօրինել փողը՝ հատկապես եթե գործարքներն իրականացվում են արագ և առանց յուրաքանչյուր առանձին գործողության հաստատման։
Ով կվճարի, եթե գործակալը կորցնի փողը
Չլուծված հիմնական հարցերից մեկը AI-ի գործողությունների հետևանքների համար պատասխանատվության բաշխումն է։
«Ո՞վ է կրում պատասխանատվություն, երբ ինչ-որ բան տեղի է ունենում, երբ գործակալները դուրս են գալիս վերահսկողությունից և սկսում զբաղվել հանցավոր գործունեությամբ կամ պարզապես կատարում են անհաջող գործարք և կորցնում են գումար», — հարցրել է Յոկոկավան՝ քննարկելով իր ընկերության հարթակում ամբողջությամբ ավտոմատացված առևտրի սահմանափակումները։
Հնարավոր սցենարները էապես տարբերվում են։ Գործակալը կարող է սխալվել ճիշտ ձևակերպված հանձնարարությունը կատարելիս, սխալ մեկնաբանել օգտատիրոջ հրահանգները կամ կատարել գործողություն, որի համար ընդհանրապես թույլտվություն չուներ։ Բացի այդ, նրա վարքագիծը կարող է կախված լինել ծրագրային ապահովման սխալներից, սխալ տվյալներից կամ համակարգի խոցելիություններից։
Յուրաքանչյուր դեպքում առաջանում է հարց՝ ով պետք է պատասխան տա վնասի համար՝ օգտատե՞րը, մոդելի մշակո՞ղը, ֆինանսական հարթակի մատակարա՞րը, թե՞ այն ընկերությունը, որը գործակալը ինտեգրել է բանկային ծառայության մեջ։ Պատասխանը կախված կլինի հանգամանքներից, պայմանագրային պայմաններից և կիրառելի օրենքներից, բայց այսպիսի բոլոր իրավիճակների համար համընդհանուր լուծում դեռ չկա։
Յոկոկավան նաև զգուշացրել է ավտոմատացված առևտրի վերաբերյալ չափազանցված սպասումներից։ Այն համոզմունքը, թե AI-ն ունակ է կայուն կերպով մեծ շահույթ ապահովել, նա անվանել է վտանգավոր։ Նույնիսկ առաջադեմ մոդելը չի կարող երաշխավորել հաջող ներդրումներ, իսկ ավտոմատացումը կարող է արագացնել ոչ միայն օգտակար գործողությունները, այլև սխալները։
Կարգավորումը հետ է մնում տեխնոլոգիաների զարգացումից
Ֆինանսական կարգավորող մարմինները ստիպված են հավասարակշռություն գտնել երկու խնդրի միջև՝ չխոչընդոտել օգտակար տեխնոլոգիաների զարգացմանը և միաժամանակ թույլ չտալ, որ նոր համակարգերը ստեղծեն անվերահսկելի ռիսկեր։
Հիլը բացատրել է, որ մոդելների ռիսկերի կառավարման վերաբերյալ FDIC-ի գործող հանձնարարականները չեն տարածվում գեներատիվ AI-ի և գործակալային համակարգերի վրա այն տեսքով, որով գերատեսչությունը դրանք դիտարկում է հիմա։ Կարգավորողին անհրաժեշտ է գնահատել, թե ինչպես կիրառել գործող մոտեցումները այն տեխնոլոգիաների նկատմամբ, որոնք արագ են փոխվում և ունակ են ինքնուրույն կատարել գործողությունների հաջորդականություններ։
Հիլի խոսքով՝ կարևոր է միաժամանակ հետևել ոլորտի զարգացմանը և մտածված մոտենալ ապագա կանոններին։ Չափազանց հապճեպ կարգավորումը կարող է հաշվի չառնել նոր գործիքների առանձնահատկությունները, սակայն հստակ պահանջների բացակայությունը նույնպես ֆինանսական կազմակերպություններին թողնում է առանց ռիսկերի գնահատման միասնական համակարգի։
Խնդիրը հատկապես նկատելի է այնտեղ, որտեղ գործակալին տրամադրվում է հասանելիություն իրական հաշիվներին և վճարումներին։ Այդ դեպքում բավարար չէ ստուգել, թե որքան լավ է մոդելը պատասխանում հարցերին. անհրաժեշտ է հասկանալ, թե ինչ գործարքներ կարող է այն կատարել, ինչպես են սահմանափակվում դրա լիազորությունները և ինչ կերպ կարելի է դադարեցնել անցանկալի գործողությունը։
Վճարում անցկացնելը հեշտ է, դա անվտանգ անելն՝ շատ ավելի դժվար
J.P. Morgan-ի ներկայացուցիչ Զաք Անդերսոնը, որը ղեկավարում է տվյալներն ու վերլուծությունը Payments and Global Banking ստորաբաժանումում, նույնպես նշել է գործակալային կոմերցիայի ներուժը։ Նրա կարծիքով՝ AI-ն կարող է պարզեցնել գնումներն ու վճարումների իրականացումը, սակայն այս մոդելն ունի էական սահմանափակում։
«Այս պահին բավականին հեշտ է ստիպել բոթին կամ գործակալին կատարել վճարում։ Խնդիրն այն է, որ դա հուսալի և անվտանգ անելն իսկապես դժվար է», — ընդգծել է Անդերսոնը։
Հենց սա է ֆինանսական գործակալների զանգվածային ներդրման հիմնական խոչընդոտը։ Փոխանցում կատարելու տեխնիկական հնարավորությունը դեռ չի նշանակում, որ համակարգը ճիշտ է հասկացել օգտատիրոջ մտադրությունները, ընտրել է ճիշտ ստացողին և սխալ չի թույլ տվել։ Որքան շատ գործառնություններ է գործակալը կատարում ինքնուրույն, այնքան ավելի կարևոր են դառնում հասանելիության վերահսկողությունը, ռիսկային գործողությունների հաստատումը և ընդունված որոշումների հաջորդականությունը վերականգնելու հնարավորությունը։
Բանկերի համար սա նշանակում է, որ AI-ի ներդրումը չի սահմանափակվում նոր մոդելի ինտեգրմամբ։ Անհրաժեշտ կլինեն մեխանիզմներ, որոնք սահմանափակում են գործակալի լիազորությունները, թույլ են տալիս հետևել նրա գործողություններին և պաշտպանում են հաճախորդին սխալների կամ չարաշահումների հետևանքներից։
Մոտ ապագայում AI-գործակալները կարող են դառնալ հարմար օգնականներ անձնական ֆինանսների կառավարման և գնումների հարցում։ Սակայն դրանց լիարժեք ինքնավար մասնակիցների վերածվելը ֆինանսական շուկայում կախված է ոչ այնքան գործարքներ կատարելու կարողությունից, որքան նրանից, թե արդյոք բանկերը, մշակողները և կարգավորողները կկարողանան ապահովել նման գործառնությունների անվտանգությունը և սահմանել դրանց հետևանքների համար պատասխանատվությունը։